Zwolnienie z VAT 240 000 zł w 2026 roku – kto może skorzystać?
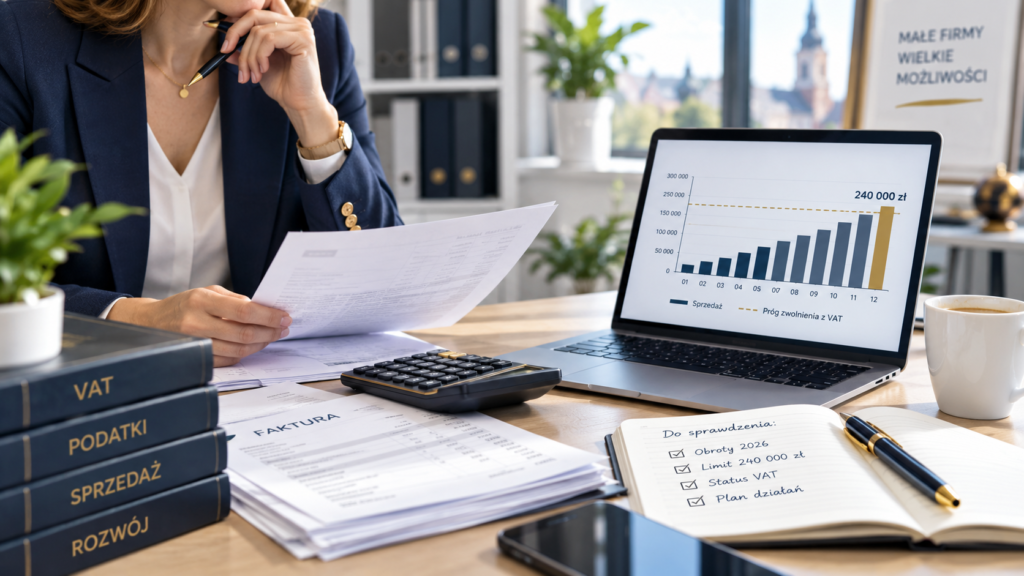
Od 1 stycznia 2026 r. limit zwolnienia podmiotowego z VAT został podniesiony z 200 000 zł do 240 000 zł rocznej sprzedaży. Dla wielu małych firm oznacza to możliwość prowadzenia działalności bez rejestracji jako czynny podatnik VAT, ale zwolnienie nie jest dostępne w każdej branży.
Limit zwolnienia z VAT w 2026 roku
Przedsiębiorca posiadający siedzibę działalności w Polsce może korzystać ze zwolnienia podmiotowego, jeżeli wartość sprzedaży bez VAT nie przekracza ustawowego limitu i nie wykonuje czynności wyłączonych ze zwolnienia.
W 2026 r. limit wynosi 240 000 zł.
Nowa firma w trakcie roku – limit proporcjonalny
Jeżeli rozpoczynasz działalność w trakcie 2026 r., nie przysługuje od razu pełne 240 000 zł. Limit trzeba ustalić proporcjonalnie do okresu prowadzenia działalności w danym roku.
Dlatego przy starcie firmy warto policzyć limit jeszcze przed pierwszą sprzedażą. Więcej o rozpoczęciu działalności znajdziesz na stronie zakładanie firmy w Wyszkowie.
Co dzieje się po przekroczeniu limitu?
Jeżeli sprzedaż przekroczy limit 240 000 zł, zwolnienie traci moc począwszy od czynności, którą limit został przekroczony. Oznacza to, że nie warto czekać z kontrolą obrotu do końca miesiąca lub roku.
Czy każdy może korzystać ze zwolnienia?
Nie. Ustawa o VAT zawiera katalog czynności, przy których zwolnienie podmiotowe nie ma zastosowania. Dlatego sam fakt, że obrót jest niższy niż 240 000 zł, nie wystarcza do stwierdzenia, że firma może działać bez VAT.
Przed rozpoczęciem sprzedaży warto sprawdzić zakres art. 113 ust. 13 ustawy o VAT, szczególnie jeśli działalność dotyczy usług lub towarów objętych ustawowymi wyłączeniami.
Czy opłaca się być VAT-owcem mimo niskiego obrotu?
Czasami tak. Dobrowolna rejestracja do VAT może być korzystna m.in. wtedy, gdy firma ponosi duże wydatki z VAT albo obsługuje głównie klientów biznesowych będących czynnymi podatnikami VAT. W innych modelach działalności zwolnienie może upraszczać rozliczenia.
Decyzję warto analizować razem z formą opodatkowania i strukturą kosztów. Jeśli prowadzisz KPiR albo ryczałt, sposób rozliczeń VAT może istotnie zmienić organizację księgowości.
VAT a KSeF
Korzystanie ze zwolnienia z VAT nie oznacza automatycznie braku obowiązków związanych z fakturowaniem i KSeF. Zasady KSeF są odrębnym obszarem. Zobacz nasz przewodnik KSeF dla firm w Wyszkowie.
Najczęstsze pytania o limit VAT 240 tys. zł
Czy limit 240 000 zł jest kwotą brutto?
Przepisy odnoszą się do wartości sprzedaży bez kwoty podatku VAT.
Czy nowa firma ma pełny limit 240 000 zł?
Nie. Przy rozpoczęciu działalności w trakcie roku limit jest liczony proporcjonalnie do okresu prowadzenia działalności.
Czy po przekroczeniu limitu VAT naliczam dopiero od następnego miesiąca?
Nie. Zwolnienie traci moc od czynności, którą przekroczono limit.
Czy limit sam w sobie przesądza o zwolnieniu?
Nie. Trzeba również sprawdzić, czy firma nie wykonuje czynności wyłączonych ze zwolnienia.
Księgowość i kontrola limitów
W ramach księgowości JDG możemy prowadzić ewidencje i na bieżąco uwzględniać status VAT przedsiębiorcy. Zobacz cennik księgowości lub poproś o bezpłatną wycenę.
Stan informacji: 20 września 2026 r.
Źródła
Porozmawiajmy o rozliczeniach Twojej firmy
Ustalimy potrzebny zakres obsługi księgowej i przygotujemy wycenę.
Zapytaj o księgowość